Azərbaycanda kredit tarixçəsi olmayan şəxslərin kredit riskinin bank kartları vasitəsilə həyata keçirdikləri əməliyyatlar əsasında qiymətləndirilməsi üçün yeni skorinq modeli hazırlanıb. Bu yanaşmanın kredit tarixçəsi olmayan şəxslərin maliyyə vəziyyətini müəyyənləşdirməyə və onların kredit əldə etmək imkanlarını genişləndirməyə kömək edəcəyi gözlənilir.
Bəs yeni model kreditə əlçatanlığa necə təsir edəcək?
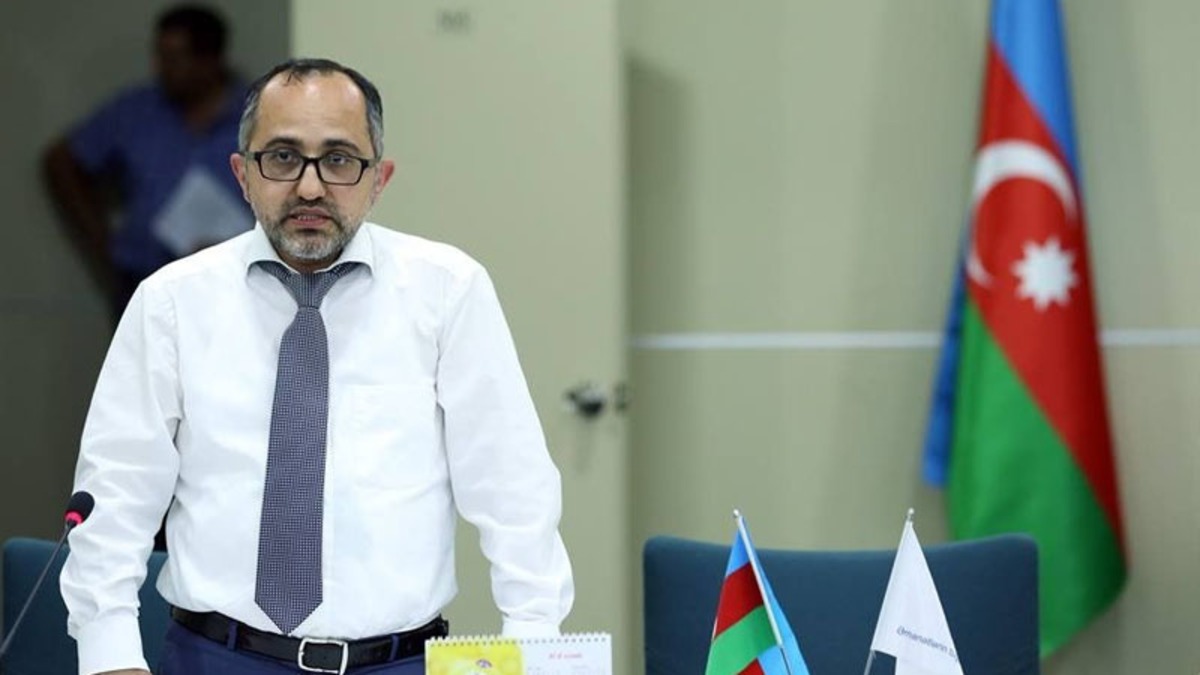
Bank məsələləri üzrə ekspert Əkrəm Həsənov Qaynarinfo-ya açıqlamasında bildirib ki, kredit tarixçəsi banklara və bank olmayan kredit təşkilatlarına şəxsin əvvəlki borclanma və ödəniş davranışını qiymətləndirmək imkanı verir:
“Kredit tarixçəsi banklara, bank olmayan kredit təşkilatlarına şəxsə kredit verərkən onun əvvəlki tarixçəsinə baxmağa imkan verir. Yəni müştərinin əvvəl necə kredit götürdüyü, borcunu necə qaytardığı və digər məsələlər nəzərə alınır. Amma Azərbaycanda əhalinin ən azı yarısının kredit tarixçəsi yoxdur, yəni onlar əvvəllər kredit götürməyiblər”.
Ekspertin sözlərinə görə, belə şəxslər kredit üçün müraciət etdikdə onların ödəmə qabiliyyətini qiymətləndirmək çətinləşir. Yeni model isə bank kartı əməliyyatları əsasında bu barədə müəyyən təsəvvür yaratmağa imkan verə bilər:
“Düşünürəm ki, bu sistem şəxsin bank kartı əməliyyatlarına, alış-verişinə, pul dövriyyəsinə və xərclərinə əsaslanır. Skorinq zamanı vətəndaşların maliyyə vəziyyəti qiymətləndirilir, onların hesablarına nə qədər vəsait daxil olduğu, necə alış-veriş etdikləri və pullarını hansı istiqamətlərə xərclədikləri nəzərə alınır. Bu məlumatlar əsasında həmin şəxslərə kredit verilməsi məsələsi qiymətləndirilə bilər”.
Əkrəm Həsənov hesab edir ki, bu yanaşma kredit tarixçəsi olmayan şəxslərin kredit əldə etmək imkanlarını genişləndirə bilər:
“Hər bir halda, bu, kreditə əlçatanlığı artıracaq”.
Günay İlqarqızı